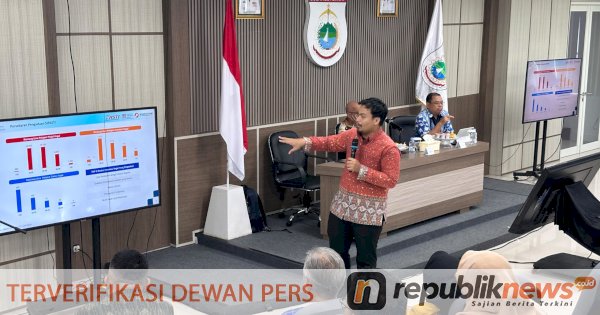
SULAWESI BARAT — Kredit korporasi perbankan tumbuh sekitar 20 persen, sementara kredit UMKM hanya tumbuh sekitar 3 persen. Ketua Dewan Komisioner LPS Anggito Abimanyu menyoroti ketimpangan pembiayaan itu di Financial Forum 2026, Jakarta, Kamis (19/11/2026), dan menilai pemulihan kredit belum merata di seluruh segmen usaha.
Anggito Abimanyu menyampaikan angka tersebut dalam paparannya di Financial Forum 2026, Jakarta, Kamis (19/11/2026). Pemulihan kredit perbankan yang terutama ditopang pembiayaan investasi dan modal kerja dinilainya sebagai perkembangan positif bagi pembangunan.
Meski begitu, laju penyaluran kredit dinilai belum menjangkau seluruh lapisan usaha. Selisih pertumbuhan antara korporasi dan UMKM mencapai sekitar 17 poin persentase.
Investasi dan Modal Kerja Jadi Penopang Utama
Anggito menyebut dua jenis pembiayaan yang paling menopang pemulihan kredit saat ini, yakni pembiayaan investasi dan modal kerja. Keduanya mengalir lebih deras ke segmen korporasi dibanding usaha kecil.
Dari sisi besaran, kredit korporasi tumbuh sekitar 20 persen. Sementara kredit UMKM masih berada di kisaran 3 persen, jauh di bawah laju segmen korporasi.
“Kredit korporasi tumbuh sekitar 20 persen, sedangkan kredit UMKM masih tumbuh sekitar 3 persen,” ujar Anggito dalam paparannya.
Mengapa UMKM Ketinggalan
Anggito tidak merinci penyebab langsung lambatnya kredit UMKM dalam paparan tersebut. Namun ia menekankan bahwa pertumbuhan kredit yang lebih kuat di sektor korporasi perlu diikuti dengan perluasan manfaat bagi usaha kecil dan perekonomian masyarakat.
Artinya, capaian pertumbuhan kredit secara agregat belum otomatis mencerminkan pemerataan manfaat. Pembiayaan yang terkonsentrasi di korporasi membuat dampak ke sektor usaha mikro lebih terbatas.
Pemulihan kredit yang ditopang investasi dan modal kerja memang positif bagi pembangunan. Tetapi tanpa penyaluran yang merata, manfaatnya tidak menyentuh pelaku usaha yang menjadi tulang punggung lapangan kerja.
Apa Artinya bagi Pelaku Usaha Kecil
Bagi pelaku UMKM, kesenjangan ini berarti akses modal usaha masih menjadi hambatan utama. Kredit yang tumbuh 3 persen menandakan tambahan pembiayaan ke segmen ini sangat tipis dibanding kebutuhan ekspansi usaha.
Bagi investor perbankan, data LPS ini memberi sinyal soal bauran portofolio kredit. Bank yang terlalu bergantung pada segmen korporasi punya eksposur lebih besar terhadap siklus investasi, sementara penetrasi UMKM masih menyisakan ruang pertumbuhan.
Anggito menempatkan pemerataan sebagai pekerjaan rumah bersama. Pertumbuhan kredit korporasi yang tinggi perlu diterjemahkan menjadi perluasan pembiayaan bagi usaha kecil agar pemulihan ekonomi terasa lebih luas.
Pekerjaan Rumah bagi Perbankan dan Regulator
Angka 20 persen versus 3 persen menunjukkan dua kecepatan dalam satu sistem perbankan. Segmen korporasi bergerak cepat, segmen UMKM tertinggal jauh.
LPS menyoroti hal ini di forum ekonomi yang dihadiri pelaku industri keuangan. Sorotan tersebut menandai bahwa pemerataan kredit kini masuk agenda pengawasan, bukan sekadar catatan pertumbuhan agregat.
Ke depan, arah kebijakan pembiayaan akan diuji pada kemampuan mendorong kredit UMKM mendekati laju korporasi. Tanpa itu, pemulihan kredit tetap timpang meski angka pertumbuhan total terlihat sehat.